基于指点网酒店转让物业交易平台监测数据,2026年三季度国内酒店转让市场延续行业悲观态势,挂牌供给充足,但投资人观望情绪浓厚,浏览热度下滑、成交难度加大,市场呈现“挂牌多、接手少、成交周期拉长”的结构性特征,行业存量洗牌持续深化。
一、市场整体概况:供给高企,需求热度回落
2026年行业整体处于悲观状态,酒店转让难度显著增加。平台数据显示,2026年酒店转让信息浏览量同比下降33%,市场呈现出供给端挂牌量居高不下,但有效投资需求收缩的矛盾格局。
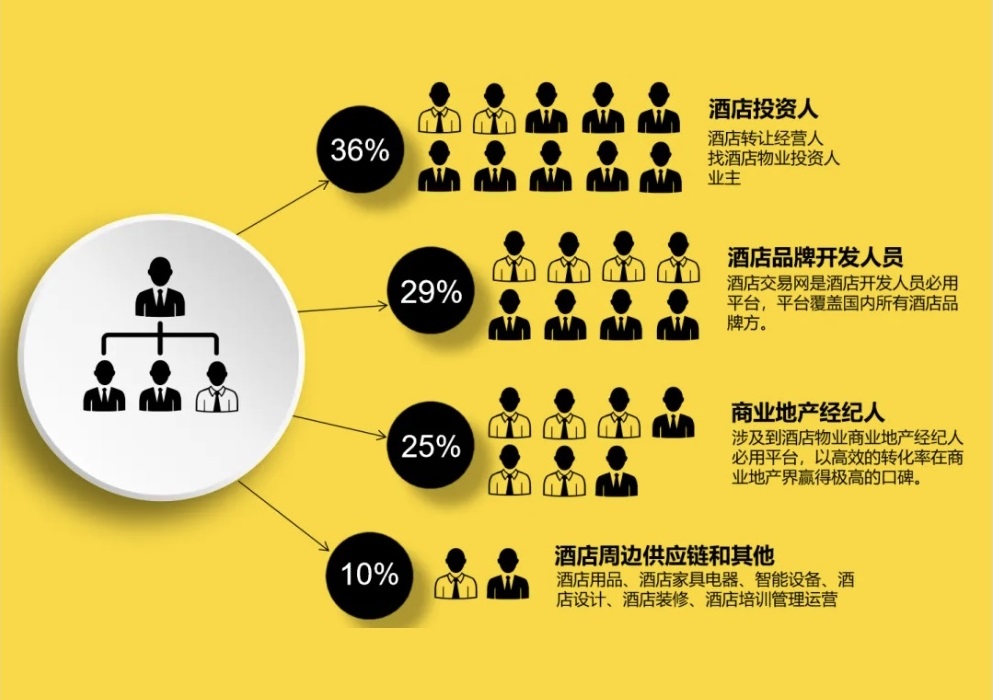
从平台用户结构来看,平台访客中酒店投资人、酒店经营人占比36%,酒店品牌开发人员占29%,商业地产经纪人占25%,供应链及其他从业者占10%,平台聚集国内绝大多数酒店品牌方与物业交易从业者,样本具备行业代表性。
从月度成交规律看,参考平台近二年月度成交均值,三季度7‑9月成交数据呈现先回升后回落走势:7月成交处于年内相对低位,8月交易活跃度抬升,9月成交规模再次下滑,整体成交中枢较二季度有所回落,市场没有出现传统旺季带来的转让成交爆发。行业充分竞争环境下,酒店行业利润被持续压缩,部分经营主体选择退出市场,进一步推高转让挂牌数量。
二、转让物业与城市需求结构
1、转让物业面积结构
挂牌转让酒店以中小体量物业为主:
- 2000㎡以下(含民宿公寓)占比44%,是转让市场占比最高的标的;
- 2000‑4999㎡占比33%;
- 5000‑9999㎡占比15%;
- 10000‑19999㎡占比6%;
- 20000㎡以上大体量酒店仅占2%。
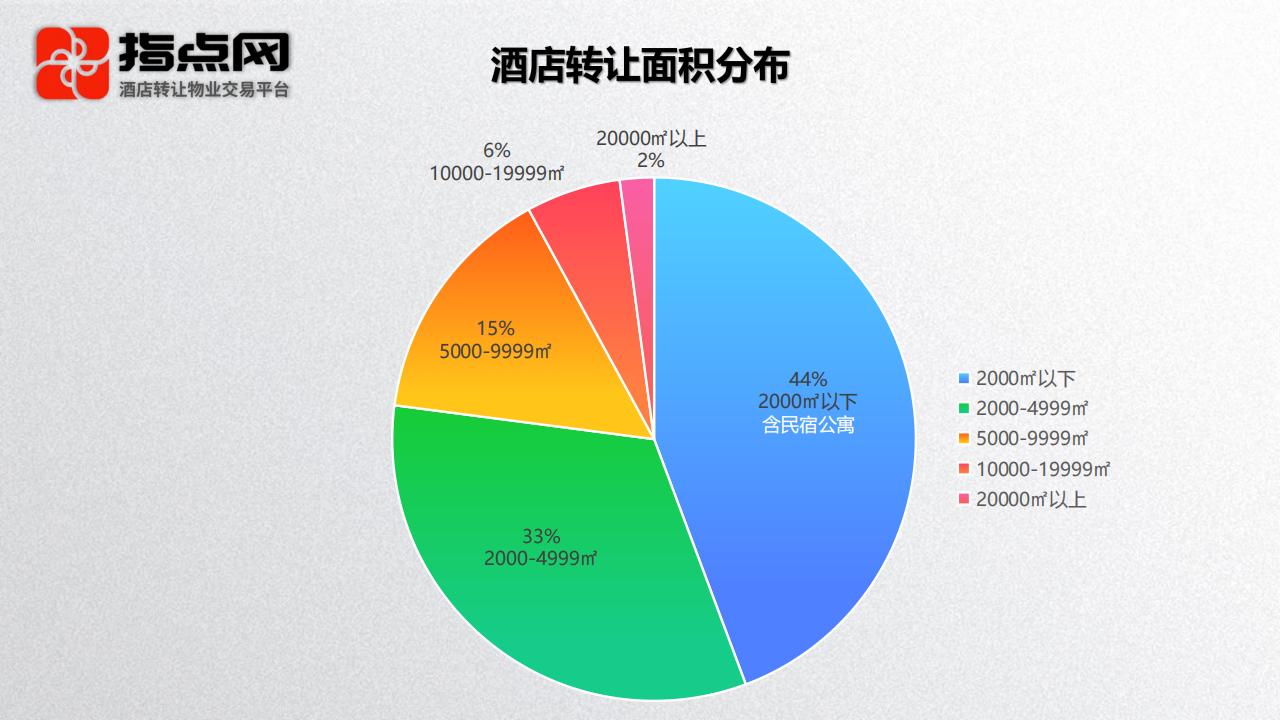
小体量经济型、民宿类物业是转让挂牌主力;万平以上大型酒店挂牌占比很低,且该类标的处置难度更大。投资人更偏向规模适中、改造投入可控的中小物业,大体量酒店接盘方稀缺。
2、物业需求城市格局
从2026年同期需求数据延伸观察三季度城市热度,成都、重庆需求遥遥领先,其次为深圳、北京、上海、广州,西安、三亚紧随其后。中西部强二线城市酒店物业投资需求旺盛,成渝地区是全国酒店物业流转最活跃区域;一线核心城市需求稳定;旅游城市三亚需求规模相对有限,受旅游周期波动影响明显。
三、转让成交现状与核心痛点
1. 交易周期拉长:平台酒店成功转让平均周期达到33天。即便是优质标的,一周内快速成交的案例依旧属于少数,多数酒店需要较长时间匹配意向买家。
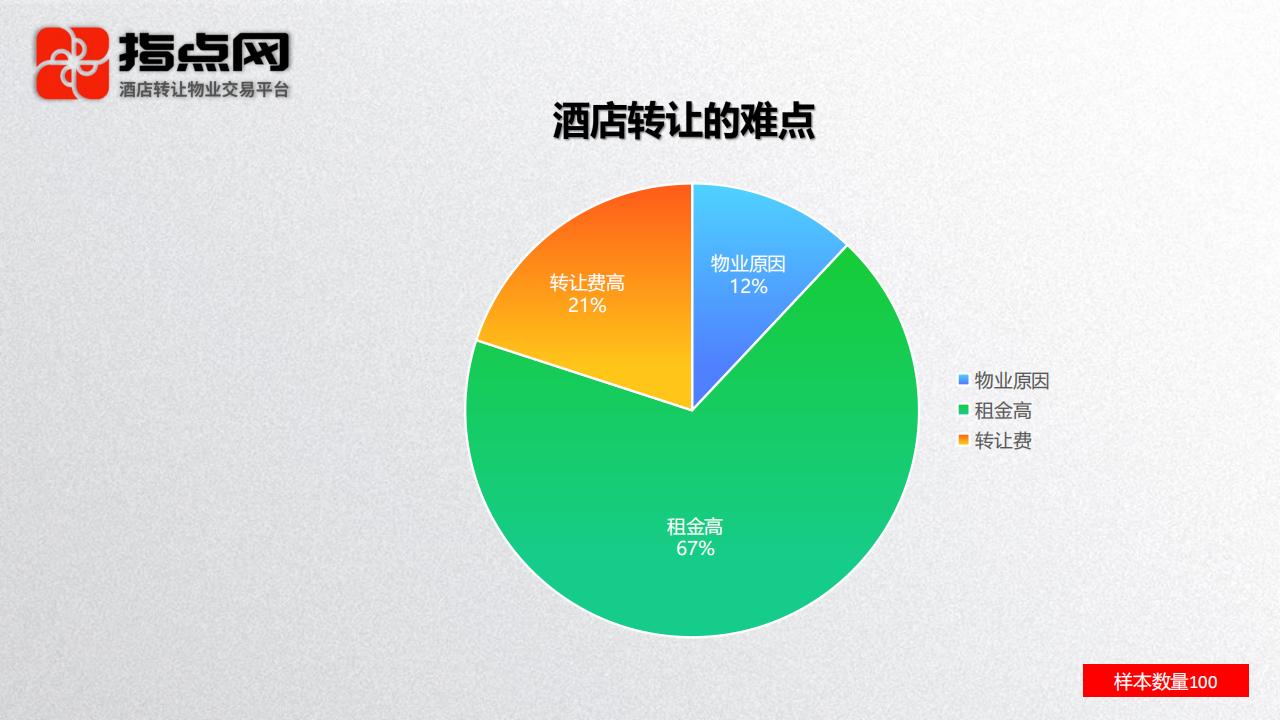
2. 转让三大核心难点(样本100家酒店统计)
- 租金高,占比67%,是酒店转让受阻的首要因素,高租金挤压酒店经营利润,直接降低物业对投资人吸引力;
- 转让费高占21%,过高转让费成为买卖双方主要分歧点;
- 物业本身硬条件问题占12%,物业结构、消防、产权等先天问题阻碍成交推进。
3. 成交估值分化明显:亏损酒店成交价格仅为总投资的2.5折;盈利酒店按照年利润30%进行估值交易;约30%的酒店最终无法转让,只能弃店交还业主,永久无法完成转让退出。
回顾近几年行业变化:2024年市场偏好存量翻新改造项目,毛坯物业不受欢迎;2025年酒店供需失衡,投资人开始观望;2026年悲观情绪扩散,转让难度进一步放大,该趋势在三季度持续延续。
四、行业趋势与后市预判
三季度酒店转让市场本质是存量出清阶段,大量经营承压酒店挂牌寻求退出,但买方谨慎,只愿意接受折价、租金合理、硬件条件较好的物业。
1. 卖方端,业主需要调整转让费预期,优先解决租金矛盾,才更容易匹配到意向投资人;亏损酒店要做好大幅折价转让的心理准备。
2. 买方端,投资人不再盲目抄底,物业产权、租金条件、周边竞争格局成为核心考察指标。指点网联合边界猎手推出酒店物业评估工具,可一键生成周边酒店经营分析报告,帮助投资人做选址风险研判,降低信息差风险。
3. 展望后续市场,行业仍处在存量洗牌周期,短期转让市场很难出现大幅回暖,租金、转让费、物业硬件依旧是决定酒店能否顺利出手的三大核心要素。
免责声明
指点网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。内容和图片如有侵权请联系我们,指点网将根据相关法律法规的规定,删除相应内容。
长按图片关注公众号
每天酒店新闻和物业资讯
> 数据来源:指点网《酒店转让数据报告 2026》,统计基于平台挂牌、下架成交核实数据,仅供行业参考。