上海医美圈最近有个说法挺扎心:店还在开,但老板已经在找出路了。这话不是空穴来风。2025年上半年全国净增医美机构还有约500家,到了2026年上半年,这个数字掉到了100家左右。上海的情况更微妙——陆家嘴不到7平方公里的地方挤了大约38家医美机构,价格战和营销战几乎没停过。获客成本从几年前的三五千块一路飙到八千甚至过万,一家新店如果背后没有老客池或者渠道支撑,开业头半年基本就是在给平台和房东打工。
但上海这地方的神奇之处也在这儿:有人扛不住往外走,同时总有人盯着空出来的位置往里进。2022年上海居民人均收入79,610元排全国第一,医美平均客单价11,106元,到店频率3.1次/年也稳在全国第二。静安、徐汇、浦东是机构最扎堆的三个区,静安寺到徐家汇一带的中高端客群消费力厚实,轻医美的复购撑起了不少诊所的基本盘。说白了,上海医美市场的基本盘没塌,塌的是那些定位模糊、资质不全、获客全靠投流的中间层。
眼下这一批转让信息里,真正能看出“分化”两个字的分量。
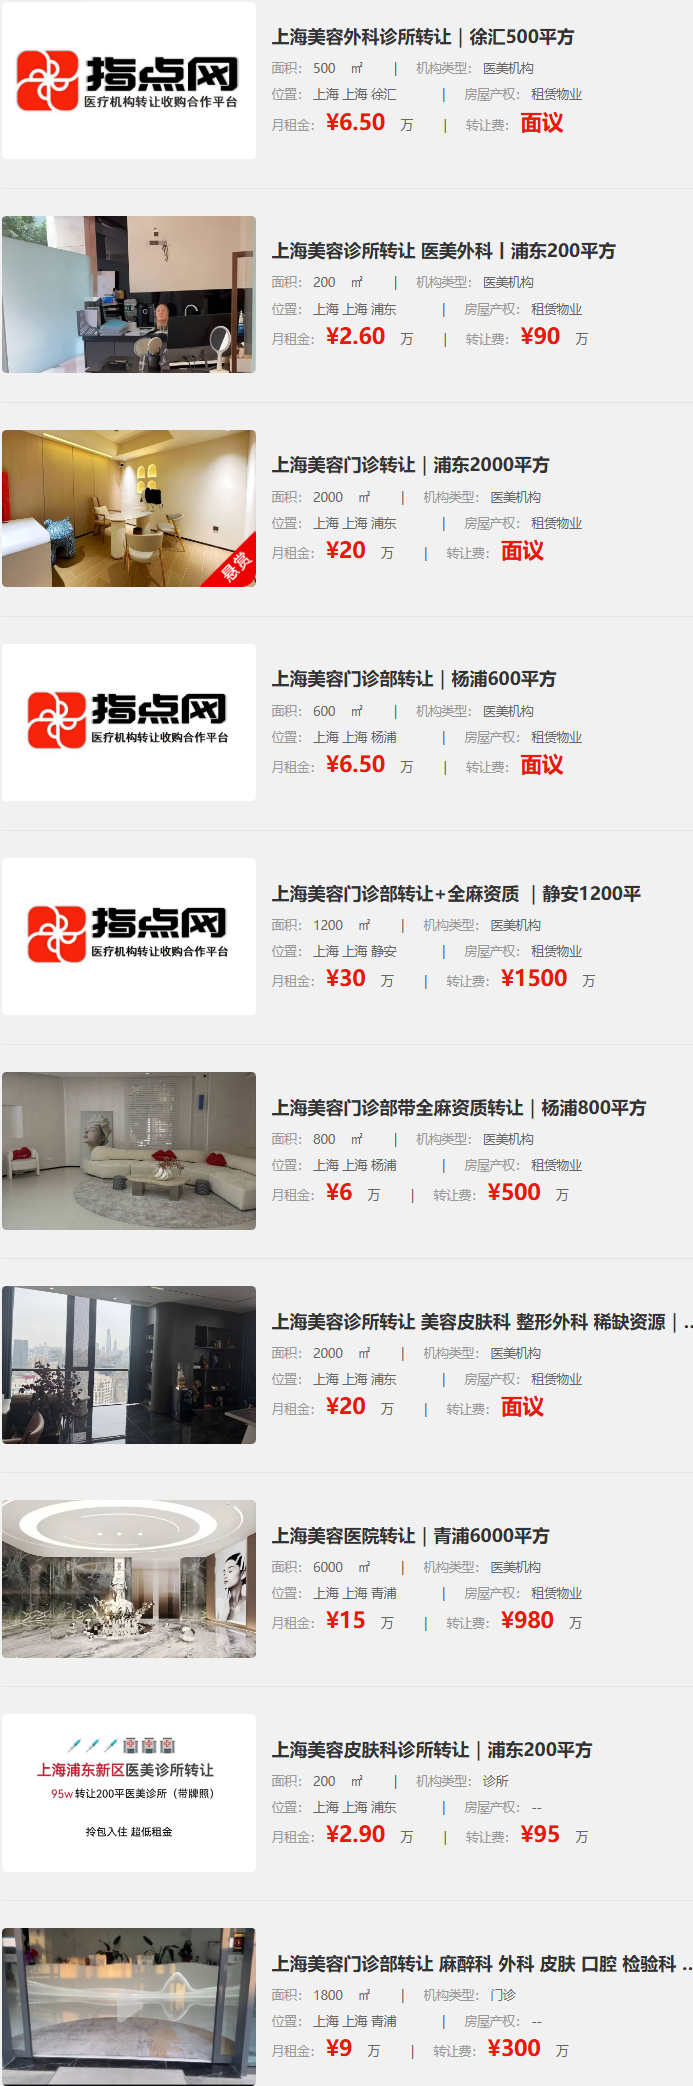
浦东和徐汇的小面积诊所,走的是“轻资产接盘”路线。 浦东一间200平的美容诊所,月租金2.6万,转让费90万;隔壁另一间200平的美容皮肤科诊所,月租2.9万,转让费95万。徐汇那间500平的美容外科诊所月租6.5万,转让费面议。这类标的适合本身有医生资源、想低成本卡位的团队——面积不大,租金可控,浦东和徐汇的客群底子摆在那儿,不需要从零教育市场。
带全麻资质的门诊部,是另一个逻辑。 杨浦一间800平的美容门诊部,带全麻资质,月租6万,转让费500万;静安一间1200平的门诊部同样带全麻,月租30万,转让费直接标到1500万。贵有贵的道理。上海对全麻类医美项目的管控一直在收紧,想做静脉全麻、硬膜外麻醉下的二级手术,机构必须设置麻醉诊疗科目,必须有全职固定的麻醉团队,麻醉恢复室还得有独立空间和配套监护设备。2026年10月生效的麻精药品新规又把全麻手术的合规门槛往上抬了一截,没有印鉴卡、麻醉团队靠临时外聘的机构,往后基本没有操作空间。全麻资质不是“花钱就能补”的东西,审批卡在那里,存量牌照的价值自然被推高。静安那间标价1500万的门诊部,赌的就是核心城区加全麻资质的双重稀缺。
中间层也有自己的活法。杨浦600平的美容门诊部月租6.5万,青浦1800平的门诊部带麻醉科、外科、皮肤、口腔和检验科,月租9万,转让费300万。青浦靠近虹桥枢纽,这几年医美牌照的吃香程度在回升,但管制一直没松,新批带全麻的机构难度不小。这类标的适合想一步到位、把科室配齐的买家,省去逐项报批的时间成本。
再往上走,浦东2000平的美容门诊和另一间2000平的美容诊所(美容皮肤科加整形外科)月租都是20万,转让费面议;青浦6000平的美容医院月租15万,转让费980万。大面积标的的谈判空间通常更大,但接盘方需要想清楚一件事:上海的医美竞争已经从“谁面积大谁赢”翻篇了,轻医美占主流、客群年轻化、消费者先查资质再看案例,这些变化让大店的运营压力远高于小而精的诊所。6000平的医院如果科室配置和动线设计跟不上,租金反而是最轻的那块石头。
一圈看下来,上海医美转让市场眼下最抢手的不是最大的,也不是最便宜的,而是资质干净、位置站得住、面积刚好够用的那一类。全麻资质是硬门槛,核心城区小面积是低风险入口,两者叠加的标的几乎一放出就会被盯上。至于那些靠低价挂出来的大面积物业,买卖双方都清楚,真正要谈的不是转让费数字,是接手之后能不能在上海这轮洗牌里活过下一个周期。
【指点网医疗机构转让平台】
指点网(www.shangpu99.com)是工业与商业地产招商平台,旗下“医疗机构”专区覆盖诊所、门诊、医院、医美等业态的转让、收购与合作信息,月访问量超300万,医疗类转让信息在行业内处于头部位置。平台坚持自由交易、不收佣金,卖家可免费发布信息,买家可按城市、面积、机构类型筛选标的,各地经纪人提供一对一对接。平台对每日更新信息执行真人核验,核验比例达98%,降低买卖双方的信息不对称。